Murs commerciaux : définition, valeur et risques
Sommaire
Les « murs commerciaux » désignent le bien immobilier dans lequel une activité professionnelle s’exerce, indépendamment du fonds de commerce. Leur intérêt est clair: sécuriser un loyer, diversifier un patrimoine, ou maîtriser un emplacement stratégique.
Mais leur valeur dépend fortement du bail, de l’emplacement et de la solidité du locataire, avec des risques spécifiques (vacance, travaux, contentieux). Dans cet article, vous allez comprendre ce que recouvrent exactement les murs commerciaux, comment ils se valorisent, et quels points vérifier avant d’acheter ou de vendre.
| Sujet | À retenir | Pourquoi c’est important |
|---|---|---|
| Définition | Les murs commerciaux = le local, pas l’activité (fonds) | On peut acheter l’un sans l’autre |
| Valeur | Principalement liée au loyer et au bail (durée, révision, charges) | La rentabilité “papier” peut être trompeuse |
| Rendement | Souvent plus élevé que le résidentiel, mais plus variable | Vacance et travaux pèsent davantage |
| Risques | Locataire, emplacement, clauses du bail, travaux et normes | Un bail défavorable peut dégrader la valeur |
| Bon réflexe | Analyser bail, locataire, charges récupérables, état technique | Évite les mauvaises surprises après signature |
Définition des murs commerciaux et cas d’usage
Ce que l’on appelle exactement « murs commerciaux »
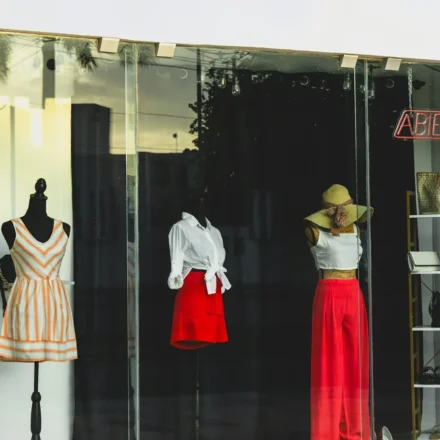
Les murs commerciaux correspondent au bien immobilier lui-même: boutique en pied d’immeuble, local en zone d’activité, plateau commercial dans un ensemble mixte, ou encore un local au sein d’un village d’entreprises. On achète donc des “murs”, au même titre qu’un appartement, mais affectés à un usage professionnel (commerce, services, parfois restauration).
Il faut les distinguer du fonds de commerce, qui regroupe l’activité: clientèle, enseigne, droit au bail, matériel parfois, et éléments incorporels. On peut acheter uniquement les murs (et louer à un exploitant), uniquement le fonds (en restant locataire), ou les deux ensemble selon les objectifs.
Dans la pratique, l’expression “murs commerciaux” recouvre aussi des réalités juridiques différentes: propriété pleine et entière, copropriété avec règlement spécifique, ou détention via une société (SCI notamment). Cette structuration peut influencer les charges, les travaux votés et la liquidité à la revente.
Murs, bail commercial et rôle du locataire: un trio indissociable
La valeur et la stabilité d’un investissement en murs commerciaux se lisent à travers le bail commercial, souvent régi par le statut des baux commerciaux (souvent résumé par “3-6-9”). Ce bail encadre la durée, les conditions de résiliation, les révisions de loyer et la répartition de certaines charges.
Le locataire est central, car c’est lui qui transforme un local en revenu locatif réel. Sa solidité financière, la pérennité de son activité et l’adéquation avec l’emplacement (flux piéton, accès, stationnement) conditionnent directement le risque de vacance.
Certaines activités rendent aussi le local plus “spécial”, donc moins flexible en relocation: extraction pour restauration, chambres froides, contraintes acoustiques, évacuations. Plus l’aménagement est spécifique, plus il faut anticiper la sortie éventuelle du locataire.
À quoi servent les murs commerciaux: exemples d’usages concrets
Un propriétaire peut acheter des murs pour percevoir un loyer et diversifier son patrimoine, avec une logique proche d’un investissement locatif classique, mais adossée à un bail souvent plus structurant. C’est fréquent pour des commerces de proximité, des cabinets de santé, ou des services en centre-ville.
Autre cas d’usage: l’exploitant qui souhaite “maîtriser” son emplacement. Un restaurateur, un hôtelier ou une entreprise de services peut préférer devenir propriétaire pour sécuriser son implantation, éviter une hausse brutale de loyer et amortir l’actif sur le long terme.
Enfin, les murs commerciaux interviennent dans des stratégies de transmission. Dissocier murs et fonds permet par exemple de céder l’activité tout en conservant l’immobilier, ou de faciliter une reprise en séparant les financements et les risques.
Valeur, rendement locatif et risques à connaître
Comment se calcule la valeur d’un local commercial
La valorisation des murs commerciaux s’appuie souvent sur la capitalisation du loyer: on applique un taux (le “taux de rendement” ou “taux de capitalisation”) au loyer annuel net pour obtenir une estimation. Plus le loyer est sécurisé et le locataire solide, plus le taux exigé par le marché peut être faible, ce qui tire la valeur vers le haut.
Mais la valeur ne se résume pas à une formule. L’emplacement reste déterminant: visibilité, accessibilité, dynamique du quartier, concurrence, stationnement, et potentiel de transformation. Deux locaux de surface identique peuvent avoir des valeurs très différentes selon la rue, la vitrine, ou la possibilité d’agrandir.
Le bail pèse aussi lourd que l’adresse. Durée ferme restante, indexation (ILC, ILAT selon les cas), plafonnement ou déplafonnement, franchise de loyer, clause de destination, et répartition des charges: ces éléments modifient le revenu “réel” et donc le prix acceptable.
Rendement locatif: ce qu’il faut regarder au-delà du pourcentage
Le rendement affiché est souvent un rendement brut (loyer annuel / prix d’achat). Pour juger correctement, il faut passer au rendement net, en intégrant les charges non récupérables, la taxe foncière si elle n’est pas refacturée, l’assurance propriétaire non occupant, les frais de gestion, et une provision pour travaux.
La lecture des clauses “charges et travaux” est essentielle, notamment depuis les règles qui encadrent la répartition de certaines dépenses entre bailleur et locataire. Un loyer élevé peut masquer un bail où le propriétaire supporte des travaux lourds, ce qui dégrade la rentabilité sur plusieurs années.
Enfin, il faut intégrer le risque de vacance et la “recommercialisation”. Dans certains secteurs, relouer peut être rapide si la demande est forte et le local adaptable. Dans d’autres, quelques mois de vacance et une remise aux normes peuvent effacer plusieurs années de rendement.
Les principaux risques: bail, technique, marché et juridique
Le premier risque est locatif: impayés, fragilité économique, ou départ anticipé lorsque le bail le permet. Un local vide ne rapporte plus, tout en continuant à générer des charges et parfois des travaux, et la remise en location peut nécessiter des concessions (franchise, travaux, baisse de loyer).
Le deuxième risque est technique et réglementaire. Certains locaux exigent des mises aux normes (électricité, sécurité incendie, accessibilité selon la configuration, ventilation), ou subissent des contraintes de copropriété. Un diagnostic technique superficiel est une erreur fréquente, surtout pour des commerces anciens ou des activités “techniques” comme la restauration.
Le troisième risque tient au marché et à la liquidité. Les murs commerciaux se revendent moins facilement qu’un logement, et la valeur peut varier avec les tendances de consommation, les travaux urbains, l’évolution des flux, ou la vacance commerciale du secteur. Un bon emplacement aujourd’hui peut être fragilisé par un changement de circulation, la concurrence d’une zone périphérique, ou la baisse de fréquentation.
Points de contrôle avant d’acheter (check-list rapide)
- Bail complet et annexes: durée restante, indexation, clause de destination, garanties, dépôt de garantie.
- Locataire: bilans, ancienneté, dépendance à un seul point de vente, réputation locale.
- Charges et travaux: ce qui est récupérable, ce qui reste au bailleur, historique des gros travaux.
- État du local: structure, réseaux, accessibilité, conformité, besoins de remise en état.
- Environnement: flux, projets urbains, concurrence, stationnement, attractivité du secteur.
Les murs commerciaux sont un actif immobilier à part entière, dont la valeur dépend autant du local que du contrat qui l’encadre et de l’activité qui l’occupe. Pour estimer correctement un prix, il faut relier loyer, qualité du bail, emplacement et coût réel des charges et travaux, plutôt que de se fier à un rendement brut. La suite logique consiste à relire le bail ligne par ligne, vérifier la solidité du locataire et chiffrer un scénario prudent (vacance, travaux, relocation) avant toute décision d’achat ou de vente.